Domain brunnenwassertest.de kaufen?
Wir ziehen mit dem Projekt
brunnenwassertest.de um.
Sind Sie am Kauf der Domain
brunnenwassertest.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brunnenwassertest.de kaufen?
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **

Ähnliche Suchbegriffe für Kommanditgesellschaft
Top-Angebote
Produkte zum Begriff Kommanditgesellschaft:
-
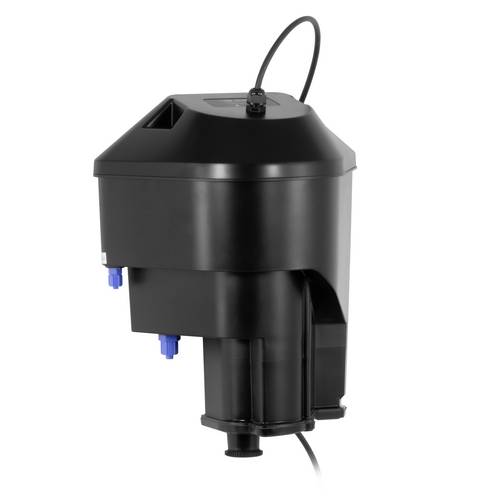
PCE Instruments Trübungsmessgerät PCE-TUM 150 |Trinkwasser |kontinuierliche Messung |0,001 ... 100 NTU |Aufl. 0,001 NTUDas Trübungsmessgerät wird zur kontinuierlichen Online-Überwachung der Wassertrübung in Trinkwasseranlagen, Filtrationssystemen sowie Direkttrinkwassersystemen eingesetzt. Es dient dort zur zuverlässigen Kontrolle der Wasserqualität nach Aufbereitungs- und Filterprozessen. Das Trübungsmessgerät arbeitet nach dem nephelometrischen 90°-Streulichtverfahren. Eine Wolframlampe sendet Licht in die Wasserprobe, welches von Schwebstoffen gestreut wird. Ein Siliziumsensor erfasst das Streulicht im 90°-Winkel und bestimmt daraus die Trübung in NTU. Das Trübungsmessgerät verfügt über einen Messbereich von 0,001 ... 100 NTU und ermöglicht die hochauflösende Erfassung auch sehr geringer Trübungswerte. Die Messung erfolgt kontinuierlich im Online-Betrieb und die Messwerte werden über die RS485-Modbus-Schnittstelle zyklisch an ein externes Auswertesystem übertragen. Die Kalibrierung des Trübungsmessgeräts erfolgt softwaregestützt über die RS485/Modbus-Schnittstelle. Dabei wird zunächst der punkt mit reinem Wasser (0 NTU) eingestellt und anschließend eine Standardlösung zur Anpassung verwendet. Das Trübungsmessgerät zeichnet sich durch eine Wiederholbarkeit von ±2 % sowie die Schutzart IP65 aus. Es ist für eine einfache Installation und einen geringen Wartungsaufwand ausgelegt. Die Durchflussrate beträgt 300 ... 700 ml/min. Die Anschlüsse sind als 1/2 Zoll NPT (Auslass) sowie 1/4 Zoll NPT (Einlass und Überlauf) ausgeführt, die Spannungsversorgung beträgt 12 V DC.<1416,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Trübungsmessgerät PCE-TUM 150 Trinkwasser kontinuierliche Messung 0,001 … 100 NTU Aufl. 0,001 NTUDas Trübungsmessgerät wird zur kontinuierlichen Online-Überwachung der Wassertrübung in Trinkwasseranlagen, Filtrationssystemen sowie Direkttrinkwassersystemen eingesetzt. Es dient dort zur zuverlässigen Kontrolle der Wasserqualität nach Aufbereitungs- und Filterprozessen. Das Trübungsmessgerät arbeitet nach dem nephelometrischen 90°-Streulichtverfahren. Eine Wolframlampe sendet Licht in die Wasserprobe, welches von Schwebstoffen gestreut wird. Ein Siliziumsensor erfasst das Streulicht im 90°-Winkel und bestimmt daraus die Trübung in NTU. Das Trübungsmessgerät verfügt über einen Messbereich von 0,001 ... 100 NTU und ermöglicht die hochauflösende Erfassung auch sehr geringer Trübungswerte. Die Messung erfolgt kontinuierlich im Online-Betrieb und die Messwerte werden über die RS485-Modbus-Schnittstelle zyklisch an ein externes Auswertesystem übertragen. Die Kalibrierung des Trübungsmessgeräts erfolgt softwaregestützt über die RS485/Modbus-Schnittstelle. Dabei wird zunächst der punkt mit reinem Wasser (0 NTU) eingestellt und anschließend eine Standardlösung zur Anpassung verwendet. Das Trübungsmessgerät zeichnet sich durch eine Wiederholbarkeit von ±2 % sowie die Schutzart IP65 aus. Es ist für eine einfache Installation und einen geringen Wartungsaufwand ausgelegt. Die Durchflussrate beträgt 300 ... 700 ml/min. Die Anschlüsse sind als 1/2 Zoll NPT (Auslass) sowie 1/4 Zoll NPT (Einlass und Überlauf) ausgeführt, die Spannungsversorgung beträgt 12 V DC. Damit eignet sich das Gerät für die zuverlässige und kontinuierliche Überwachung der Wasserqualität in modernen Wasseraufbereitungs- und Prozessanlagen.1449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
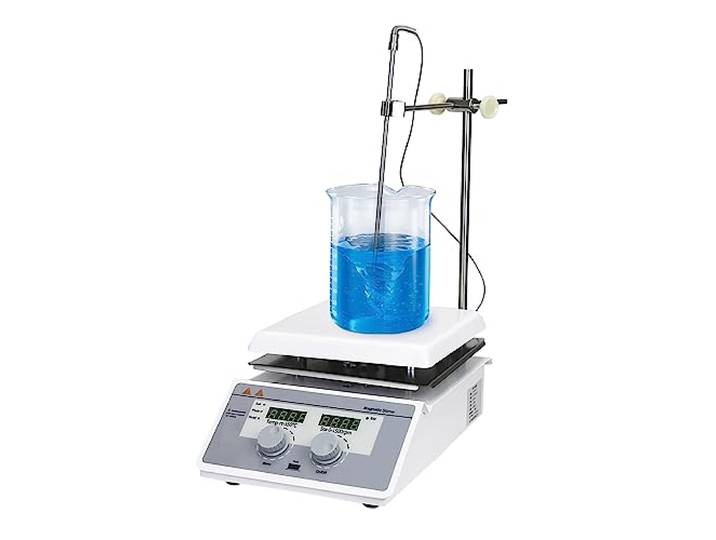
hzexun Labor Magnetrührer Heizplatte 0~1500rpm 350°C Magnetmischer Mixer Heizung Kontrolle Digitalanzeige Rührart mit Sensorhzexun Labor Magnetrührer Heizplatte 0~1500rpm 350°C Magnetmischer Mixer Heizung Kontrolle Digitalanzeige Rührart mit Sensor. Parameter: Kapazität: 10000ml; Maximale Nutzungstemperatur: 350°C ; Leistung: 600W; Geschwindigkeit: 0-1500 rpm/ min; Rührmodell: kontinuierlich; Heizmodus: Kontinuierlich Erstklassige Qualität: Spezielle keramisch beschichtete Heizplatte, chemisch resistent gegen Säuren und Laugen, erreicht hohe Temperaturen und schnelle Geschwindigkeit auf Aluminiumplatten. Magnetrührer-Mischplatte: Digitale Einstellung und Steuerung von Temperatur und Drehzahl. Rühren von Flüssigkeiten mit der Drehzahl des Magnetelements. Automatisches Ausschalten des Geräts bei Überhitzung. Anwendung: Ideal für Laborarbeiten wie organische Synthese, Extraktion, Analyse von Ölprodukten, pH-Messung, Dialyse, Bodensuspendierung, Herstellung von Pufferlösungen. In der Medizin, Chemie, Biologie, Umweltschutz usw. weit verbreitet. Garantierte Garantie: Die digitale Magnetrührer-Mischplatte hat eine Garantie von einem Jahr. Wir versprechen Ihnen, Ihre absolute Zufriedenheit bei jedem Kauf sicherzustellen.295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
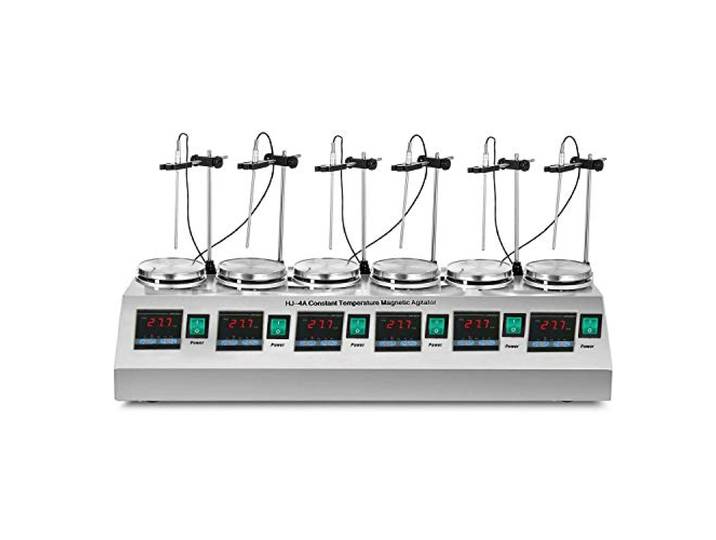
Magnetrührer Mit Heizplatte Labor Magnetrührer Heizplatte 0~2400 RPM Magnetmischer Mixer Heizung Kontrolle Digitalanzeige Rührart (6 Platte)Magnetrührer Mit Heizplatte Labor Magnetrührer Heizplatte 0~2400 RPM Magnetmischer Mixer Heizung Kontrolle Digitalanzeige Rührart (6 Platte). Parameter: Kapazität: 1000ml; Maximale Nutzungstemperatur:100℃ (212℉) ; Leistung: 300W; Geschwindigkeit: 0-2400 rpm/ min; Rührmodell: kontinuierlich; Heizmodus: Kontinuierlich Premium-Qualität: Hergestellt aus starkem Edelstahl und lackiert mit Pulverlack, der chemisch resistent gegen Säuren und Laugen ist. Magnetrührer-Mischplatte: Digitale Einstellung und Steuerung von Temperatur und Drehzahl. Rühren von Flüssigkeiten mit der Drehzahl des Magnetelements. Automatisches Ausschalten des Geräts bei Überhitzung. Anwendung: Ideal für Laborarbeiten wie organische Synthese, Extraktion, Analyse von Ölprodukten, pH-Messung, Dialyse, Bodensuspendierung, Herstellung von Pufferlösungen. In der Medizin, Chemie, Biologie, Umweltschutz usw. weit verbreitet. Garantierte Garantie: Die digitale Magnetrührer-Mischplatte hat eine Garantie von einem Jahr. Wir versprechen Ihnen, Ihre absolute Zufriedenheit bei jedem Kauf sicherzustellen.535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **
-
Was ist eine kollektiv oder Kommanditgesellschaft?
Was ist eine kollektiv oder Kommanditgesellschaft? Eine kollektiv oder Kommanditgesellschaft ist eine Form der Personengesellschaft, bei der zwei oder mehr Personen gemeinsam ein Unternehmen gründen. Bei einer kollektivgesellschaft haften alle Gesellschafter unbeschränkt für die Schulden des Unternehmens. Bei einer Kommanditgesellschaft gibt es hingegen sowohl persönlich haftende Gesellschafter als auch beschränkt haftende Gesellschafter, die nur mit ihrer Einlage haften. In beiden Fällen erfolgt die Geschäftsführung durch mindestens einen persönlich haftenden Gesellschafter. **
-
Ist die Kommanditgesellschaft eine juristische Person?
Ist die Kommanditgesellschaft eine juristische Person? Eine Kommanditgesellschaft ist keine juristische Person, sondern eine Personengesellschaft. Das bedeutet, dass sie rechtlich gesehen keine eigene Rechtspersönlichkeit besitzt. Stattdessen haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Die Kommanditgesellschaft wird durch den Gesellschaftsvertrag geregelt und besteht aus mindestens einem persönlich haftenden Gesellschafter (Komplementär) und einem oder mehreren beschränkt haftenden Gesellschaftern (Kommanditisten). **


Wie erfolgt die Gewinnverteilung bei einer Kommanditgesellschaft?
Bei einer Kommanditgesellschaft erfolgt die Gewinnverteilung nach den im Gesellschaftsvertrag festgelegten Regelungen. In der Regel erhalten die Komplementäre, also die persönlich haftenden Gesellschafter, einen festen Anteil am Gewinn, während die Kommanditisten, also die beschränkt haftenden Gesellschafter, einen prozentualen Anteil am Gewinn erhalten. Die genaue Verteilung kann jedoch individuell vereinbart werden. **
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
Top-Angebote
Produkte zum Begriff Kommanditgesellschaft:
-
OSRAM HgCd10 Spektroskopie-Lampe HG/Cd10 – Entladungslampe für Labor & optische AnalyseOSRAM HG CD/10 1A PICO SPEKTRAL Die OSRAM HG CD/10 1A PICO ist eine Spektrallampe auf Quecksilber-Kadmium-Basis für präzise Anwendungen in der Spektroskopie und analytischen Wissenschaft. Sie dient als definierte Strahlungsquelle zur Untersuchung und Kalibrierung optischer Systeme in Forschung, Physik, Chemie und Medizin. Aufgrund ihres spezifischen Emissionsverhaltens wird sie nicht zur Beleuchtung eingesetzt, sondern ausschließlich für Mess- und Analysezwecke verwendet. Technische Daten Leistung: 25 W Spannung (Brennspannung): 30 V Stromstärke: 1,0 A Stromart: AC Gesamtlänge: 102 mm Durchmesser: 21 mm Wendellänge: 7 mm Wendeldurchmesser: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Kadmium-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie und Spektralanalyse Chemische Forschung und Laboranwendungen Medizinische Analyseverfahren Produktvorteile Präzise definierte Spektrallinien für Messzwecke Stabile und reproduzierbare Emission Geeignet für hochgenaue optische Kalibrierungen Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Kadmium-Spektrallampe Speziell für wissenschaftliche Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für spektrale Analyseverfahren Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und Kadmium und ist daher umwelt- und gesundheitsgefährdend bei Beschädigung. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorschriften.310,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Trübungsmessgerät PCE-TUM 150 |Trinkwasser |kontinuierliche Messung |0,001 ... 100 NTU |Aufl. 0,001 NTUDas Trübungsmessgerät wird zur kontinuierlichen Online-Überwachung der Wassertrübung in Trinkwasseranlagen, Filtrationssystemen sowie Direkttrinkwassersystemen eingesetzt. Es dient dort zur zuverlässigen Kontrolle der Wasserqualität nach Aufbereitungs- und Filterprozessen. Das Trübungsmessgerät arbeitet nach dem nephelometrischen 90°-Streulichtverfahren. Eine Wolframlampe sendet Licht in die Wasserprobe, welches von Schwebstoffen gestreut wird. Ein Siliziumsensor erfasst das Streulicht im 90°-Winkel und bestimmt daraus die Trübung in NTU. Das Trübungsmessgerät verfügt über einen Messbereich von 0,001 ... 100 NTU und ermöglicht die hochauflösende Erfassung auch sehr geringer Trübungswerte. Die Messung erfolgt kontinuierlich im Online-Betrieb und die Messwerte werden über die RS485-Modbus-Schnittstelle zyklisch an ein externes Auswertesystem übertragen. Die Kalibrierung des Trübungsmessgeräts erfolgt softwaregestützt über die RS485/Modbus-Schnittstelle. Dabei wird zunächst der punkt mit reinem Wasser (0 NTU) eingestellt und anschließend eine Standardlösung zur Anpassung verwendet. Das Trübungsmessgerät zeichnet sich durch eine Wiederholbarkeit von ±2 % sowie die Schutzart IP65 aus. Es ist für eine einfache Installation und einen geringen Wartungsaufwand ausgelegt. Die Durchflussrate beträgt 300 ... 700 ml/min. Die Anschlüsse sind als 1/2 Zoll NPT (Auslass) sowie 1/4 Zoll NPT (Einlass und Überlauf) ausgeführt, die Spannungsversorgung beträgt 12 V DC.<1416,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Trübungsmessgerät PCE-TUM 150 Trinkwasser kontinuierliche Messung 0,001 … 100 NTU Aufl. 0,001 NTUDas Trübungsmessgerät wird zur kontinuierlichen Online-Überwachung der Wassertrübung in Trinkwasseranlagen, Filtrationssystemen sowie Direkttrinkwassersystemen eingesetzt. Es dient dort zur zuverlässigen Kontrolle der Wasserqualität nach Aufbereitungs- und Filterprozessen. Das Trübungsmessgerät arbeitet nach dem nephelometrischen 90°-Streulichtverfahren. Eine Wolframlampe sendet Licht in die Wasserprobe, welches von Schwebstoffen gestreut wird. Ein Siliziumsensor erfasst das Streulicht im 90°-Winkel und bestimmt daraus die Trübung in NTU. Das Trübungsmessgerät verfügt über einen Messbereich von 0,001 ... 100 NTU und ermöglicht die hochauflösende Erfassung auch sehr geringer Trübungswerte. Die Messung erfolgt kontinuierlich im Online-Betrieb und die Messwerte werden über die RS485-Modbus-Schnittstelle zyklisch an ein externes Auswertesystem übertragen. Die Kalibrierung des Trübungsmessgeräts erfolgt softwaregestützt über die RS485/Modbus-Schnittstelle. Dabei wird zunächst der punkt mit reinem Wasser (0 NTU) eingestellt und anschließend eine Standardlösung zur Anpassung verwendet. Das Trübungsmessgerät zeichnet sich durch eine Wiederholbarkeit von ±2 % sowie die Schutzart IP65 aus. Es ist für eine einfache Installation und einen geringen Wartungsaufwand ausgelegt. Die Durchflussrate beträgt 300 ... 700 ml/min. Die Anschlüsse sind als 1/2 Zoll NPT (Auslass) sowie 1/4 Zoll NPT (Einlass und Überlauf) ausgeführt, die Spannungsversorgung beträgt 12 V DC. Damit eignet sich das Gerät für die zuverlässige und kontinuierliche Überwachung der Wasserqualität in modernen Wasseraufbereitungs- und Prozessanlagen.1449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **
Ähnliche Suchbegriffe für Kommanditgesellschaft
-
hzexun Labor Magnetrührer Heizplatte 0~1500rpm 350°C Magnetmischer Mixer Heizung Kontrolle Digitalanzeige Rührart mit Sensorhzexun Labor Magnetrührer Heizplatte 0~1500rpm 350°C Magnetmischer Mixer Heizung Kontrolle Digitalanzeige Rührart mit Sensor. Parameter: Kapazität: 10000ml; Maximale Nutzungstemperatur: 350°C ; Leistung: 600W; Geschwindigkeit: 0-1500 rpm/ min; Rührmodell: kontinuierlich; Heizmodus: Kontinuierlich Erstklassige Qualität: Spezielle keramisch beschichtete Heizplatte, chemisch resistent gegen Säuren und Laugen, erreicht hohe Temperaturen und schnelle Geschwindigkeit auf Aluminiumplatten. Magnetrührer-Mischplatte: Digitale Einstellung und Steuerung von Temperatur und Drehzahl. Rühren von Flüssigkeiten mit der Drehzahl des Magnetelements. Automatisches Ausschalten des Geräts bei Überhitzung. Anwendung: Ideal für Laborarbeiten wie organische Synthese, Extraktion, Analyse von Ölprodukten, pH-Messung, Dialyse, Bodensuspendierung, Herstellung von Pufferlösungen. In der Medizin, Chemie, Biologie, Umweltschutz usw. weit verbreitet. Garantierte Garantie: Die digitale Magnetrührer-Mischplatte hat eine Garantie von einem Jahr. Wir versprechen Ihnen, Ihre absolute Zufriedenheit bei jedem Kauf sicherzustellen.295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magnetrührer Mit Heizplatte Labor Magnetrührer Heizplatte 0~2400 RPM Magnetmischer Mixer Heizung Kontrolle Digitalanzeige Rührart (6 Platte)Magnetrührer Mit Heizplatte Labor Magnetrührer Heizplatte 0~2400 RPM Magnetmischer Mixer Heizung Kontrolle Digitalanzeige Rührart (6 Platte). Parameter: Kapazität: 1000ml; Maximale Nutzungstemperatur:100℃ (212℉) ; Leistung: 300W; Geschwindigkeit: 0-2400 rpm/ min; Rührmodell: kontinuierlich; Heizmodus: Kontinuierlich Premium-Qualität: Hergestellt aus starkem Edelstahl und lackiert mit Pulverlack, der chemisch resistent gegen Säuren und Laugen ist. Magnetrührer-Mischplatte: Digitale Einstellung und Steuerung von Temperatur und Drehzahl. Rühren von Flüssigkeiten mit der Drehzahl des Magnetelements. Automatisches Ausschalten des Geräts bei Überhitzung. Anwendung: Ideal für Laborarbeiten wie organische Synthese, Extraktion, Analyse von Ölprodukten, pH-Messung, Dialyse, Bodensuspendierung, Herstellung von Pufferlösungen. In der Medizin, Chemie, Biologie, Umweltschutz usw. weit verbreitet. Garantierte Garantie: Die digitale Magnetrührer-Mischplatte hat eine Garantie von einem Jahr. Wir versprechen Ihnen, Ihre absolute Zufriedenheit bei jedem Kauf sicherzustellen.535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kollektiv oder Kommanditgesellschaft?
Was ist eine kollektiv oder Kommanditgesellschaft? Eine kollektiv oder Kommanditgesellschaft ist eine Form der Personengesellschaft, bei der zwei oder mehr Personen gemeinsam ein Unternehmen gründen. Bei einer kollektivgesellschaft haften alle Gesellschafter unbeschränkt für die Schulden des Unternehmens. Bei einer Kommanditgesellschaft gibt es hingegen sowohl persönlich haftende Gesellschafter als auch beschränkt haftende Gesellschafter, die nur mit ihrer Einlage haften. In beiden Fällen erfolgt die Geschäftsführung durch mindestens einen persönlich haftenden Gesellschafter. **
-
Ist die Kommanditgesellschaft eine juristische Person?
Ist die Kommanditgesellschaft eine juristische Person? Eine Kommanditgesellschaft ist keine juristische Person, sondern eine Personengesellschaft. Das bedeutet, dass sie rechtlich gesehen keine eigene Rechtspersönlichkeit besitzt. Stattdessen haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Die Kommanditgesellschaft wird durch den Gesellschaftsvertrag geregelt und besteht aus mindestens einem persönlich haftenden Gesellschafter (Komplementär) und einem oder mehreren beschränkt haftenden Gesellschaftern (Kommanditisten). **
-
Wie erfolgt die Gewinnverteilung bei einer Kommanditgesellschaft?
Bei einer Kommanditgesellschaft erfolgt die Gewinnverteilung nach den im Gesellschaftsvertrag festgelegten Regelungen. In der Regel erhalten die Komplementäre, also die persönlich haftenden Gesellschafter, einen festen Anteil am Gewinn, während die Kommanditisten, also die beschränkt haftenden Gesellschafter, einen prozentualen Anteil am Gewinn erhalten. Die genaue Verteilung kann jedoch individuell vereinbart werden. **
-
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.